En bref : PDP (Plateforme de Dématérialisation Partenaire) et PA (Plateforme Agréée) sont deux appellations qui désignent le même type d’entité. La DGFiP a officiellement remplacé le terme « PDP » par « Plateforme Agréée » en juillet 2025. Si vous recherchez une plateforme de facturation électronique en France, ces deux noms renvoient à la même liste d’opérateurs agréés.
PDP et Plateforme Agréée, est-ce la même chose ?
Oui. Il ne s’agit pas de deux produits différents ni de deux normes différentes, mais bien de la même réalité sous un autre nom. En juillet 2025, la DGFiP a officiellement remplacé le terme « PDP » par une nouvelle appellation : Plateforme Agréée. Ce changement concernait avant tout la communication ; l’étendue des obligations, les exigences techniques et le calendrier de mise en œuvre sont restés inchangés.
En pratique, cela signifie que si vous tombez sur un fournisseur utilisant le terme « PDP » et qu’un autre parle de Plateforme Agréée, il s’agit exactement du même type de service. Dans les manuels d’instruction et sur les sites web des éditeurs de logiciels, on trouve encore souvent ces deux noms utilisés de manière interchangeable.
PDP et Plateforme Agréée désignent la même chose : la DGFiP a changé le nom en juillet 2025, pas les obligations.
Pourquoi la facturation électronique nécessite-t-elle l’utilisation d’une PA ?
La réforme de la facturation électronique en France impose deux obligations distinctes aux entreprises qui opèrent dans une relation B2B. La première est la facturation électronique, à savoir l’émission et la réception de factures électroniques structurées dans l’un des formats autorisés : Factur-X, UBL ou CII. La seconde est la déclaration électronique, à savoir la transmission à la DGFiP des données relatives aux transactions non soumises à la facturation électronique, telles que les ventes aux particuliers ou les règlements avec des contreparties étrangères.
Ces deux obligations ne peuvent être remplies que par l’intermédiaire d’une Plateforme Agréée. Aucun autre opérateur n’est habilité à transmettre directement les factures et les données fiscales à l’administration. Le choix d’une PA n’est donc pas une question de commodité, mais une obligation légale.
À quoi faut-il faire attention lors du choix d’une Plateforme Agréée ?
Les plateformes se distinguent par le profil de leur clientèle cible, l’étendue de leurs fonctionnalités, leur modèle tarifaire et leur niveau d’assistance. Dans le choix d’une PA il convient de prendre en compte plusieurs critères :
- Immatriculation officielle – la première étape consiste à vérifier si la plateforme figure sur la liste officielle des PA publiée par la DGFiP. Une telle certification atteste que la solution répond à toutes les exigences techniques de l’administration fiscale.
- Prise en charge de la déclaration électronique incluse dans le prix – certaines plateformes proposent cette fonctionnalité sous forme d’option payante. Il est conseillé de vérifier ce point avant de signer le contrat.
- Compatibilité avec l’environnement informatique – l’intégration via une API avec un système ERP ou un logiciel de comptabilité réduit au minimum le traitement manuel des factures et le risque d’erreurs.
- Profil et envergure de l’activité – les solutions destinées aux micro-entreprises et aux PME misent généralement sur la simplicité d’utilisation, tandis que les plateformes destinées aux grandes organisations offrent une gestion avancée des flux de documents et des fonctionnalités multi-entités.
- Assistance technique et processus de mise en œuvre – une assistance technique rapide, des manuels d’instruction clairs et un accompagnement lors de la phase d’intégration peuvent considérablement faciliter le démarrage et le travail au quotidien.
Des entreprises à la recherche d’une solution de facturation simple et intuitive peuvent envisager VosFactures, un système de facturation en ligne immatriculé en tant que Plateforme Agréée et mis à jour en permanence conformément aux évolutions de la législation.
À qui s’applique cette obligation et depuis quand ?
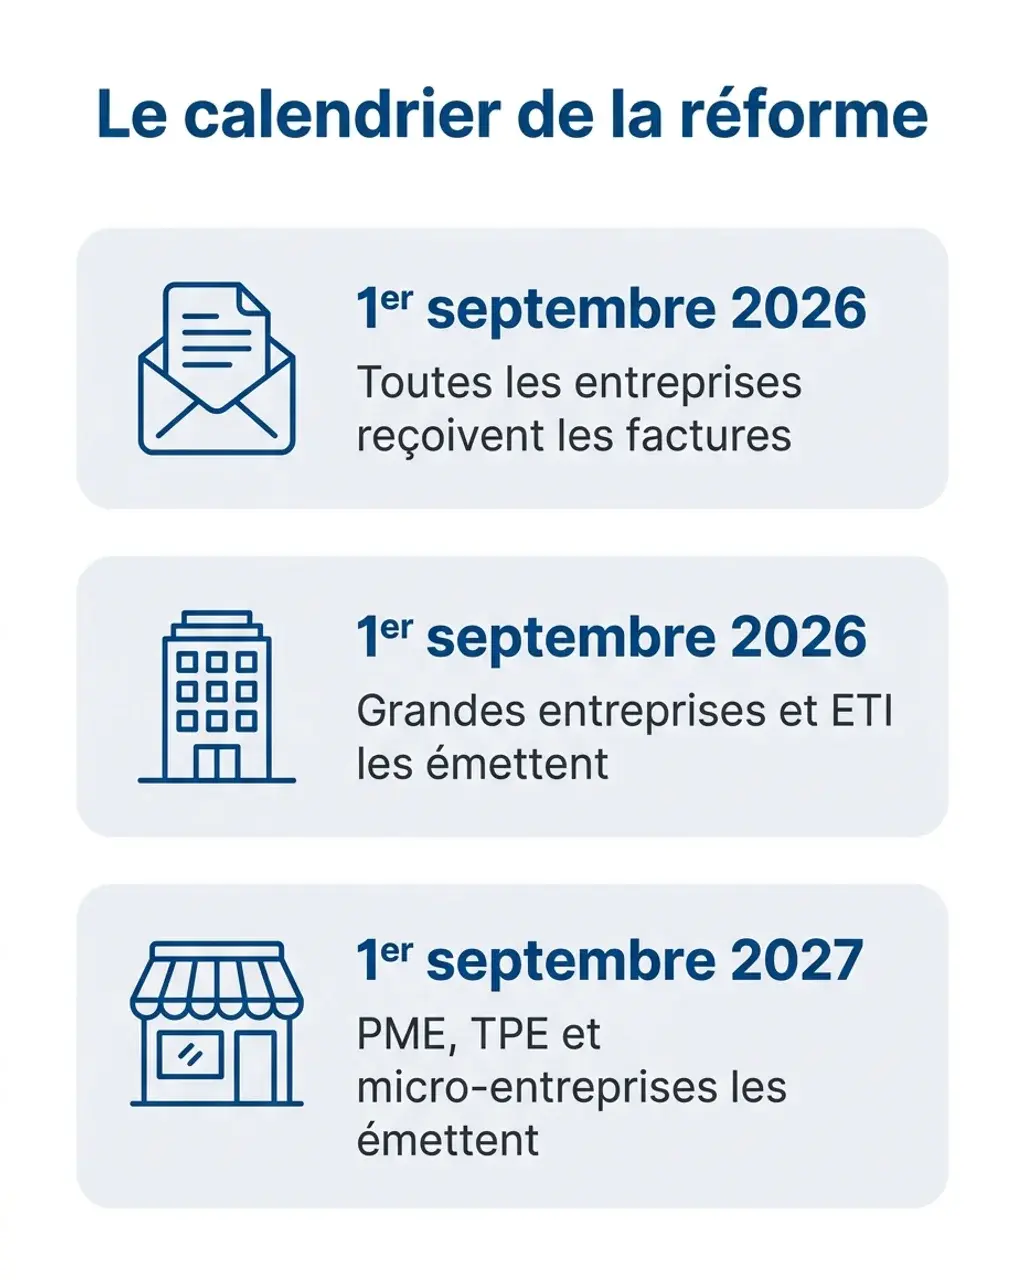
La réforme entre en vigueur par étapes. À compter du 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, devront assurer la réception des factures électroniques. Parallèlement, les grandes entreprises et les ETI (Entreprises de Taille Intermédiaire) seront tenues de les émettre. Un an plus tard, à compter du 1er septembre 2027, l’obligation d’émission s’étendra également aux PME, aux TPE et aux micro-entreprises.
Toutes les entreprises doivent pouvoir recevoir une facture électronique au 1er septembre 2026 ; l'émission suit en 2027 pour les PME et les micro-entreprises.
Est-ce que cela vaut la peine de participer à la phase pilote ?
La DGFiP a lancé une phase pilote à l’échelle nationale le 27 février 2026. Elle se poursuivra jusqu’à la fin du mois d’août 2026. Il ne s’agit pas d’un simple test technique. Au cours de cette phase, de véritables factures sont échangées et de véritables paiements sont effectués, sur la base d’une participation volontaire des entreprises par l’intermédiaire de la PA de leur choix.
Les entreprises qui décident d’accéder au système dès le début ont la possibilité de tester leurs flux dans des conditions de production réelles. En conséquence, elles entament la période obligatoire en disposant des processus qui ont déjà fait leurs preuves dans la pratique, au lieu de devoir apprendre au fur et à mesure après le 1er septembre 2026.